호주에서 부동산 투자를 공부하다 보면 가장 먼저 부딪히는 개념이 네거티브 기어링(negative gearing)입니다. 쉽게 말해 투자 부동산에서 나오는 임대 소득보다 대출 이자와 관리비 같은 비용이 더 클 때, 그 초과 손실분을 급여 등 다른 소득에서 공제해 세금을 줄여주는 제도입니다. 단기적으로는 손실을 감수하지만, 장기적으로 자본 차익을 노리는 구조라는 점이 핵심입니다. 다만 이자율 상승, 임대 공실, 부동산 가치 하락 같은 위험이 따라붙고, 혜택 크기는 개인의 소득세율에 따라 달라집니다.
네거티브 기어링, 정확히 어떤 구조인가
네거티브 기어링은 투자 손실이 투자 소득을 초과하는 상태를 가리킵니다. 예를 들어 부동산 대출 이자와 관리비 등 투자 손실이 임대료(투자 소득)를 넘어서면, 그 손실분만큼 다른 소득에서 공제해 세금을 줄여줍니다. 여기서 중요한 건 '단기 손실은 세액 공제로 상쇄되고, 장기적으로 자본 차익을 기대한다'는 구조라는 점입니다.
이 제도는 호주에서 상당히 오래 논쟁의 대상이 되어 왔습니다. 호주 정치인인 배리 오설리번(Barry O'Sullivan) 전 상원의원이 이 제도를 활용해 2015년 기준 총 41채의 부동산을 보유한 이력이 대표적인 사례로 언급됩니다. 이런 사례 때문에 2026년 들어서도 호주 정부가 네거티브 기어링 규정을 바꾸는 방안을 검토 중이라는 이야기가 나오고 있습니다. 집을 3채 이상 투자한 사람들의 세금 혜택이 막힐 수 있다는 관측도 이런 흐름에서 나온 것입니다.
손실이 세금을 줄여주는 원리
이 제도의 작동 방식을 이해하려면 먼저 '기어링(gearing)'이라는 말부터 짚어야 합니다. 기어링은 빌린 돈으로 자산을 사는 것을 뜻하고, 여기에 '네거티브(negative)'가 붙으면 그 빌린 자산이 버는 소득보다 유지 비용이 더 크다는 의미가 됩니다.
- 투자 소득: 임대료
- 투자 비용: 대출 이자, 관리비 등
- 손실 발생: 비용이 임대료를 초과할 때
- 세금 효과: 초과 손실분을 다른 소득에서 공제
결국 임대료보다 이자와 비용이 큰 구간에서는 세금 부담이 줄어들고, 나중에 자산 가치가 오르면 시세 차익을 얻게 되는 두 단계 구조입니다. 그래서 이 전략은 처음부터 현금 흐름이 플러스로 돌아서는 것을 목표로 하지 않습니다.
네거티브 기어링과 포지티브 기어링 비교
두 개념을 나란히 놓고 보면 차이가 분명해집니다.
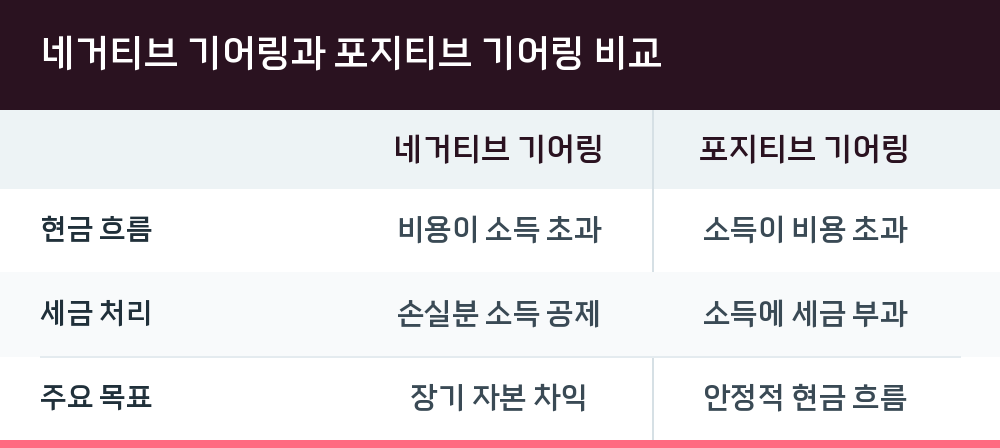
| 구분 | 네거티브 기어링 | 포지티브 기어링 |
|---|---|---|
| 현금 흐름 | 비용이 소득 초과 | 소득이 비용 초과 |
| 세금 처리 | 손실분 소득 공제 | 소득에 세금 부과 |
| 주요 목표 | 장기 자본 차익 | 안정적 현금 흐름 |
표에서 보듯 네거티브 기어링은 당장의 수익보다 미래의 자산 가치 상승에 무게를 두는 전략입니다. 반대로 포지티브 기어링은 매달 들어오는 임대 수익이 비용을 웃돌아 세금을 내야 하는 대신, 현금 흐름이 안정적입니다.
호주 세금 제도에서 함께 봐야 할 것들
네거티브 기어링만 따로 떼어놓고 이해하면 전체 그림이 흐려집니다. 호주 세금 제도 안에는 이와 짝을 이루는 개념들이 있습니다.
프랭킹 크레딧(Franking Credit)은 이중과세를 방지하기 위한 제도입니다. 기업이 이미 경제 활동으로 세금을 냈는데 배당에 또 세금을 매기면 이중과세라는 취지에서 마련됐고, 프랭킹 크레딧이 적용된 배당은 연말에 세금을 환급받을 수 있습니다. 호주 주식은 광산업과 금융업 등 고배당주 비율이 높아, 배당주 투자 시 기대수익률을 높이는 요소로 꼽힙니다.
자본이득세(CGT)도 반드시 함께 봐야 합니다. 네거티브 기어링은 자산 가치 상승을 통한 장기 수익을 위해 단기 운영 손실을 감수하는 전략인데, 정작 자산을 매각할 때는 자본이득세가 발생합니다. 손실을 공제받는 단계와 이익에 세금을 내는 단계가 서로 다른 시점에 일어난다는 점을 놓치면 안 됩니다.
자기관리형 연금(SMSF)과의 연결
호주 연금 구조를 공부하다 보면 자기관리형 퇴직연금(SMSF, Self Managed Super Fund)이 자주 등장합니다. SMSF는 개인이 직접 운용하는 연금 계좌로, 전체 퇴직연금 자산의 약 4분의 1을 차지할 정도로 빠르게 성장하고 있습니다. 개인이 자신과 가족, 지인을 포함해 최대 6명을 회원으로 구성할 수 있고, 주식과 부동산, 가상자산 등 투자 범위가 폭넓습니다.
다만 규제 준수 책임도 본인이 집니다. 모든 투자는 연금 목적(Sole Purpose Test)을 충족해야 하고, SMSF로 구매한 부동산이나 수집품(와인, 예술품)은 개인 사용이 금지됩니다. 위반 시 최대 45%의 세금이 부과되거나 SMSF 자격을 박탈당할 수 있습니다. 네거티브 기어링을 SMSF와 결합해 생각할 때는 이 규제선을 반드시 염두에 둬야 합니다.
실제로 공부할 때 확인해야 할 순서
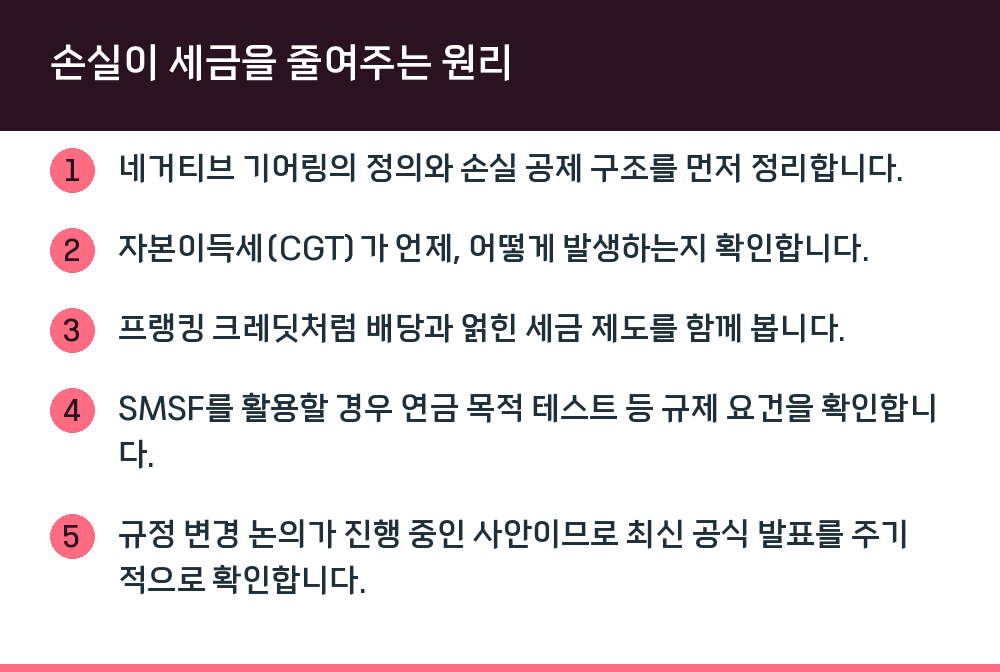
호주 세금 제도는 회계연도 기준으로 움직이고, 제도 변경 논의도 계속 진행 중입니다. 독학으로 공부한다면 다음 순서를 권합니다.
- 네거티브 기어링의 정의와 손실 공제 구조를 먼저 정리합니다.
- 자본이득세(CGT)가 언제, 어떻게 발생하는지 확인합니다.
- 프랭킹 크레딧처럼 배당과 얽힌 세금 제도를 함께 봅니다.
- SMSF를 활용할 경우 연금 목적 테스트 등 규제 요건을 확인합니다.
- 규정 변경 논의가 진행 중인 사안이므로 최신 공식 발표를 주기적으로 확인합니다.
특히 5번이 중요합니다. 네거티브 기어링 규정 변경은 검토 단계에 있는 사안이므로, 확정된 제도와 논의 중인 제도를 구분해서 받아들여야 합니다.
Q. 네거티브 기어링은 누구나 활용할 수 있나요?
투자 부동산에서 발생한 손실을 다른 소득에서 공제하는 구조이므로, 투자 소득과 급여 등 다른 소득이 있는 사람이 대상이 됩니다. 다만 혜택 크기는 개인의 소득세율에 따라 달라집니다.
Q. 손실이 나는데 왜 투자라고 하나요?
단기적으로는 임대료보다 이자와 비용이 커서 손실이 나지만, 장기적으로 자산 가치 상승에 따른 자본 차익을 기대하는 구조이기 때문입니다.
Q. 규정이 실제로 바뀌나요?
2026년 현재 호주 정부가 규정 변경 방안을 검토 중이라는 논의가 있습니다. 다만 확정된 사항이 아니므로 공식 발표를 확인해야 합니다.
Q. 자본이득세는 언제 내나요?
자산을 매각할 때 자본이득세가 발생합니다. 네거티브 기어링으로 손실을 공제받는 시점과 자산 매각 시점이 다르다는 점을 기억해 두는 게 좋습니다.